

Was prüft der Zoll im Unternehmen?
Der sachliche und zeitliche Umfang ergibt sich aus der Prüfungsanordnung. Je nach Prüfungsart können Zollanmeldungen, Tarifierung, Zollwert, Ursprung, Präferenzen, Bewilligungen, Verbrauchsteuern sowie Verbote und Beschränkungen betroffen sein. Bereiten Sie deshalb nicht wahllos alle Unterlagen vor, sondern übersetzen Sie jeden Prüfungspunkt in Daten, Nachweise und Verantwortliche.
Nicht zu verwechseln ist die Zollprüfung mit der Zollbeschau: Sie findet bei der Abfertigung an der Ware selbst statt, und ab ihrer Ankündigung lässt sich die Zollanmeldung nicht mehr ändern.
Ablauf einer Zollprüfung: sechs Phasen
Die Phasen geben dem Projekt eine feste Struktur, auch wenn einzelne Prüfungen unterschiedlich tief gehen.
Phase 1
Prüfungsanordnung
Umfang, Zeitraum, Rechtsgrundlage, Beginn und Prüfer erfassen
Ergebnis
Interner Prüfungsauftrag
Phase 2
Auftaktgespräch
Geschäftsmodell, Systeme, Abläufe und Ansprechpartner erklären
Ergebnis
Abgestimmter Arbeitsmodus
Phase 3
Prüfungshandlungen
Unterlagen, Datenexporte, Stichproben und Rückfragen bearbeiten
Ergebnis
Nachvollziehbare Antworten
Phase 4
Feststellungen
Sachverhalt und rechtliche Bewertung je Punkt abgleichen
Ergebnis
Kommentierte Findings-Liste
Phase 5
Schlussbesprechung
Strittige Punkte, Auswirkungen und offene Nachweise erörtern
Ergebnis
Abgestimmte Restpunkte
Phase 6
Bericht und Auswertung
Bescheide, Maßnahmen, Fristen und Prozessverbesserungen steuern
Ergebnis
Maßnahmenplan
30-Tage-Plan zur Vorbereitung
Der Plan ist eine Arbeitsvorlage. Wenn weniger Zeit bleibt, behalten Sie die Reihenfolge bei und verkürzen die Intervalle.
- Tag 1–3Schritt 1
Prüfungsauftrag aufsetzen
Anordnung analysieren, Team benennen, Datenstopp vermeiden, externe Beratung entscheiden
- Tag 4–10Schritt 2
Unterlagen und Daten sichern
Anmeldungen, Stammdaten, Verträge, Belege und Verfahrensanweisungen vollständig sammeln
- Tag 11–18Schritt 3
Risikostichprobe durchführen
Tarifierung, Zollwert, Ursprung, Bewilligungen und Schnittstellen anhand echter Fälle testen
- Tag 19–24Schritt 4
Abweichungen bewerten
Reichweite, finanzielle Wirkung, Berichtigungspflichten und Nachweise je Feststellung klären
- Tag 25–30Schritt 5
Prüfungsraum vorbereiten
Datenpakete, Frageprotokoll, Zuständigkeiten, Freigaben und Auftaktpräsentation finalisieren
Unterlagenmatrix nach Prüfungsbereich
Bereiten Sie nicht nur Dokumente vor. Ergänzen Sie je Bereich eine kurze Erklärung, welches System die Daten erzeugt, wer sie pflegt und welche Kontrolle Fehler erkennt.
| Bereich | Typische Unterlagen | Kontrollfrage |
|---|---|---|
| Tarifierung | Produktunterlagen, Einreihungsbegründungen, vZTA, Tarifstände, Stammdatenfreigaben | Nummer passt zur konkreten Ware und Version |
| Zollwert | Rechnungen, Verträge, Fracht, Versicherung, Lizenzen, Verbundenheit, Hinzurechnungen | Alle wertrelevanten Bestandteile berücksichtigt |
| Ursprung und Präferenz | Lieferantenerklärungen, Kalkulationen, Präferenznachweise, Arbeits- und Verarbeitungsschritte | Nachweis ist gültig und produktbezogen |
| Zollverfahren | Bewilligungen, Fristen, Veredelungs- und Lageraufzeichnungen, Beendigungsnachweise | Verfahren entspricht Bewilligung und Buchführung |
| Verbote und Beschränkungen | Genehmigungen, Güterlistenprüfung, Sanktionsprüfung, Endverbleib und Produktanforderungen | Prüfung war zum Vorgangszeitpunkt vollständig |
| Systeme und Stammdaten | Änderungsprotokolle, Rollen, Schnittstellen, Mappingtabellen und Kontrollberichte | Änderungen sind freigegeben und rückverfolgbar |
Zolltarifnummern risikobasiert prüfen
Eine gute Stichprobe ist kein Zufallsexport aus dem ERP. Sie konzentriert sich auf Fälle, bei denen Fehler wahrscheinlich oder wirtschaftlich relevant sind. Prüfen Sie zur Zolltarifnummer immer den Produktstand und die fachliche Herleitung.
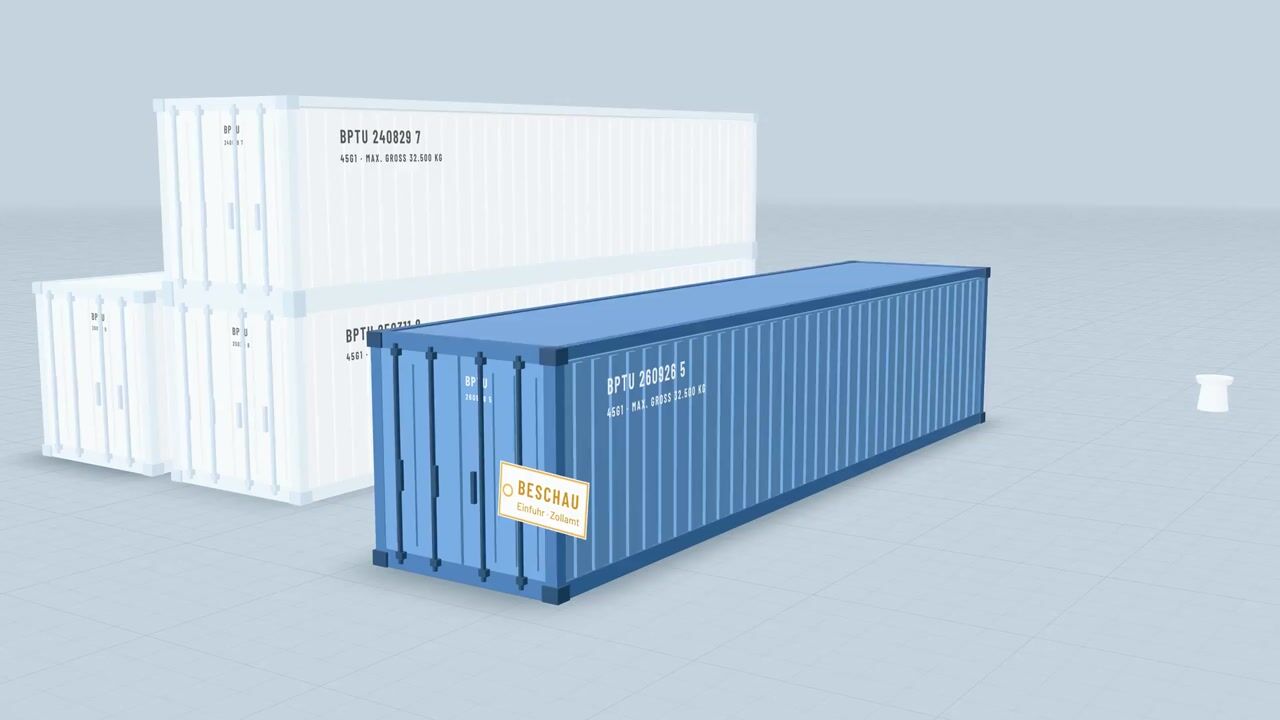
Sprechertext des Films: Ihr Container steht im Hafen. Der Zoll hat die Beschau angekündigt – geprüft wird die ganze Einfuhr, jede Position. Mit einer falschen Nummer fühlt sich das an wie eine Steuerprüfung. Denn dann ist es zu spät: Probe, Gutachten – und die Einfuhren davor gleich mit, bis zu drei Jahre zurück. Gesucht wurde die Nummer irgendwann nebenbei. Dabei entscheidet ein einziges Merkmal über 40 oder 80 – und danach hat keiner gefragt. Die Frage gehört vor die erste Einfuhr – nicht in die Beschau. Mit Zolltarifnummer.com laden Sie das Datenblatt hoch – jedes Merkmal wird mit Quelle erkannt, und was fehlt, wird gefragt. Dosiert die Pumpe genau abgemessene Mengen? Ihre Antwort: Nein. Maschine, keine Stahlware. Flüssigkeitspumpe, keine Luftpumpe, keine Dosierpumpe: 80 statt 40. Das Ergebnis kommt mit Begründung, amtlichen Vergleichsfällen und PDF-Nachweis für die Akte. Und nicht nur für ein Produkt: Laden Sie eine Handelsrechnung hoch – oder Ihren ganzen Produktstamm als Excel oder CSV. Und wenn die nächste Beschau kommt, liegt für jede Position die Begründung schon in der Akte. Die Nummer ist schnell gefunden. Entscheidend ist, ob sie hält. Zolltarifnummer.com – die ersten drei Suchen sind kostenlos.
Rollen und Kommunikation festlegen
Der Prüfer sollte nicht dieselbe Frage an drei Abteilungen mit drei unterschiedlichen Antworten stellen müssen. Legen Sie einen Eingangskanal, fachliche Freigaben und Vertretungen fest.
Prüfungskoordination
Anfragen, Fristen, Übergaben und Besprechungen zentral steuern
Zoll und Logistik
Anmeldungen, Tarifierung, Verfahren und operative Abläufe erklären
Buchhaltung und Steuern
Zahlungsflüsse, Zollwertbestandteile und Buchungslogik belegen
IT und Stammdaten
Datenherkunft, Schnittstellen, Rollen und Änderungsprotokolle erklären
Während der Prüfung richtig arbeiten
Antworten Sie sachlich, vollständig und nur auf Basis geprüfter Informationen. Wenn eine Frage nicht sofort beantwortet werden kann, vereinbaren Sie einen Termin zur Nachreichung. Vermutungen werden schnell zu vermeintlichen Tatsachen.
Schlussbesprechung und Prüfungsbericht
Die Schlussbesprechung dient dazu, Feststellungen, rechtliche Beurteilung und steuerliche Auswirkungen zu erörtern. Nach Angaben des Zolls besteht bei Änderungen der Besteuerungsgrundlagen grundsätzlich ein Anspruch auf diese Besprechung. Bereiten Sie je Punkt Sachverhalt, Belege, Ihre Position und die wirtschaftliche Wirkung vor.
Der Prüfungsbericht beendet nicht das interne Projekt. Überführen Sie jede bestätigte Feststellung in einen Maßnahmenplan mit Verantwortlichem, Termin, Kontrollnachweis und Prüfung auf vergleichbare Vorgänge.
Readiness-Checkliste vor dem Ersttermin
Was tun, wenn die Selbstprüfung Fehler findet?
Ändern Sie nicht nur den aktuellen Stammdatensatz. Sichern Sie die bisherige Version, bestimmen Sie die betroffenen Vorgänge, berechnen Sie die Wirkung und prüfen Sie Anzeige- oder Berichtigungspflichten. Der Leitfaden Falsche Zolltarifnummer führt durch diesen Korrekturprozess.
Gute Vorbereitung schafft eine überprüfbare Geschichte
Ihre Unterlagen sollten zeigen, wie das Unternehmen entscheidet, kontrolliert und auf Abweichungen reagiert. Vollständige Belege sind wichtig. Noch wichtiger ist, dass Daten, Prozess und Verantwortlichkeit zusammenpassen.
