
01Ausführungen
Welche Zolltarifnummer haben Gymnastikmatten?
Der Baum zeigt den Weg vom Wortlaut der Position bis zur 11-stelligen Zolltarifnummer.
Vom HS-Code zur Zolltarifnummer
Für die Einfuhr zählt die 11-stellige Zolltarifnummer, für Ausfuhr und Intrastat die 8-stellige Warennummer.
- 01 · HS-Code3921.196-stellig, weltweit gleich (Harmonisiertes System)HS-Code finden →
- 02 · Warennummer3921.19.008-stellig, EU · Ausfuhranmeldung und Intrastat-MeldungStatistische Warennummer →
- 03 · TARIC-Code3921.19.00.9910-stellig, EU · Zollsätze und MaßnahmenTARIC-Code finden →
- 04 · Zolltarifnummer3921.19.00.99.011-stellig · Einfuhranmeldung in DeutschlandZolltarifnummer finden →
Zolltarifnummer finden
Welche Zolltarifnummer gilt für Ihre Gymnastikmatten?
Die Nummer hängt von Ihrem konkreten Produkt ab. Unser Werkzeug prüft Ihre Angaben und liefert die 11-stellige Zolltarifnummer mit Begründung.
02Einreihung
Worauf es bei der Einreihung von Gymnastikmatten ankommt
Wenn nur „Gymnastikmatte“ bekannt ist
Mit der Angabe „Gymnastikmatte“ allein gibt es keine eindeutige Nummer. Die Einreihungsprüfung stellt dann diese Rückfragen.
| Frage | Antwort im Beispiel | Weitere Antworten |
|---|---|---|
| 1. Aus welchem Kunststoff besteht die Gymnastikmatte? | Ein anderer Kunststoff, zum Beispiel Polyethylen (PE) oder EVA | Polystyrol oder anderer Kunststoff auf Styrolbasis · PVC (Polyvinylchlorid) · Polyurethan (PU) · Regenerierte Cellulose |
Mit den Antworten im Beispiel ergibt sich 3921.19.00.99.0.
03Abgrenzung
Häufige Verwechslungen bei Gymnastikmatten
| Verwechslung | Richtig | Grund |
|---|---|---|
| Gymnastikmatte aus Zellkunststoff wird wie eine Matte aus anderen Kunststoffen eingereiht | 3921.11 | Im Zolltarif steht die Unterposition 3921.11 für Waren aus Zellkunststoff, die Unterposition 3921.19 für Waren aus anderen Kunststoffen. |
| Gymnastikmatte wird mit Verpackungsfolie gleichgesetzt | Position 3921 | Beide Waren liegen in der Position 3921, Verpackungsfolie fällt aber mit 3921.90.60.90.0 in eine andere Unterposition als Gymnastikmatten mit 3921.19.00.99.0. |
04vZTA
So hat der Zoll Gymnastikmatten eingereiht (vZTA)
Gültige vZTA je Nummer
| vZTA | Ware | Nummer |
|---|---|---|
| DEBTI36209/26-1Deutschland · bis 25.10.2029 | Angaben: Bezug als Rollenware mit verschiedenen Breiten (u.a. 820mm, 1020mm) und verschiedenen Längen; Porosität … | 3921.19.00 |
| DEBTI19046/26-1Deutschland · bis 04.10.2029 | Angaben: Reinigungsschwamm, Schmutzradierer, aus Melamin Es wurde kein Warenmuster vorgelegt. Anhand einer … | 3921.19.00 |
2 vZTA nennen „Gymnastikmatte“, verteilt auf 2 Nummern
Die häufigsten. Dunkel: Nummern aus den Ausführungen oben.
05Abgaben
Zollsatz und Einfuhrabgaben für Gymnastikmatten
Zollwert: Warenwert einschließlich Fracht und Versicherung bis zur EU-Grenze. EUSt auf Zollwert plus Zoll. Nicht eingerechnet: Verbrauchsteuern und Beförderungskosten bis zum ersten Bestimmungsort in der EU (beides erhöht die Grundlage der EUSt) sowie Kosten der Abfertigung.Zoll für Sendungen mit geringem Wert: 3,00 EUR je Position der Zollanmeldung (seit 01.07.2026)Bearbeitungsgebühr der Union: 2,00 EUR (ab 01.11.2026)Gilt nur für Fernverkäufe an Verbraucher mit einem Sendungswert bis 150 EUR, nicht für Einfuhren von Unternehmen.
Präferenz: 0 % mit Ursprungsnachweis für Waren aus 57 Ländern und Gebieten, neu seit 2026: Armenien, USA.
06Maßnahmen
Maßnahmen bei Einfuhr und Ausfuhr von Gymnastikmatten
07Rechtsgrundlagen
Rechtsgrundlagen zu Gymnastikmatten
Anmerkungen (1)
10. Als „Tafeln, Platten, Folien, Filme, Bänder und Streifen“ im Sinne der Positionen 3920 und 3921 gelten ausschließlich Tafeln, Platten, Folien, Filme, Bänder und Streifen (ausgenommen solche des Kapitels 54) und Blöcke von regelmäßiger geometrischer Form, auch bedruckt oder anders oberflächenbearbeitet, nicht geschnitten oder lediglich rechteckig oder quadratisch geschnitten (auch wenn sie dadurch den Charakter von Fertigwaren erhalten haben), aber nicht weiter bearbeitet.
Einreihungsverordnungen (3)
| Verordnung | Ware | Damals |
|---|---|---|
| 739/200617.05.2006 | Mikroporöse Zellkunststoffplatten aus Ethylen-Vinylacetat-Copolymeren, auf 15,5 cm × 10,5 cm × 0,75 cm zugeschnitten und nicht anderweitig bearbeitet, die als Tintenreservoir in Stempeln dienen, sind in die Warennummer 3921.19.00 eingereiht. | 3921.19.00 |
| 201/9826.01.1998 | Rechteckiges Blatt aus mikroporösem Polytetrafluoräthylen für die Chirurgie ist in die damalige Warennummer 3921.19.90 eingereiht; heute gilt die Warennummer 3921.19.00. | 3921.19.90heute 3921.19.00 |
| 314/9005.02.1990 | Rechteckige Schaumstoffplatten mit 4 bis 16 mm Dicke aus ca. 60 % Copolymeren des Ethylen-Vinylacetats sowie 40 % Füllstoffen und Pigmenten sind in die damalige Warennummer 3921.19.90 eingereiht; heute gilt die Warennummer 3921.19.00. | 3921.19.90heute 3921.19.00 |
Urteile des EuGH (1)
| Urteil | Kernsatz |
|---|---|
| T-304/2510.06.2026 | Die Kombinierte Nomenklatur in Anhang I der Verordnung (EWG) Nr. 2658/87 des Rates vom 23. Juli 1987 über die zolltarifliche und statistische Nomenklatur sowie den Gemeinsamen Zolltarif in der durch die Durchführungsverordnung (EU) 2022/1998 der Kommission vom 20. September 2022 geänderten Fassung … |
08Ähnliche Waren
Ähnliche und verwechselte Waren
Gleiche Kategorie, teils andere Nummern. Jede Karte führt zur Einreihungsseite der Ware.
 Schaumstoff – 3921.13.10.00.0
 Schaumstoff-Platte – 3921.11.00.90.0
 Styropor – 3921.11.00.90.0
 Pu-Schaumstoff – 3921.13.10.00.0
 Hpl-Platte – 3921.90.30.00.0
 Carbon-Platte – 3921.90.55.90.0
 Verbundwerkstoff – 3921.90.55.90.0
 Moosgummi – 3921.19.00.99.0
 Bakelit – 3921.90.30.00.0
 PVC-Schaum – 3921.12.00.90.0
 Kunststoff-Matte – 3921.12.00.90.0
 Memory-Schaum – 3921.13.10.00.0
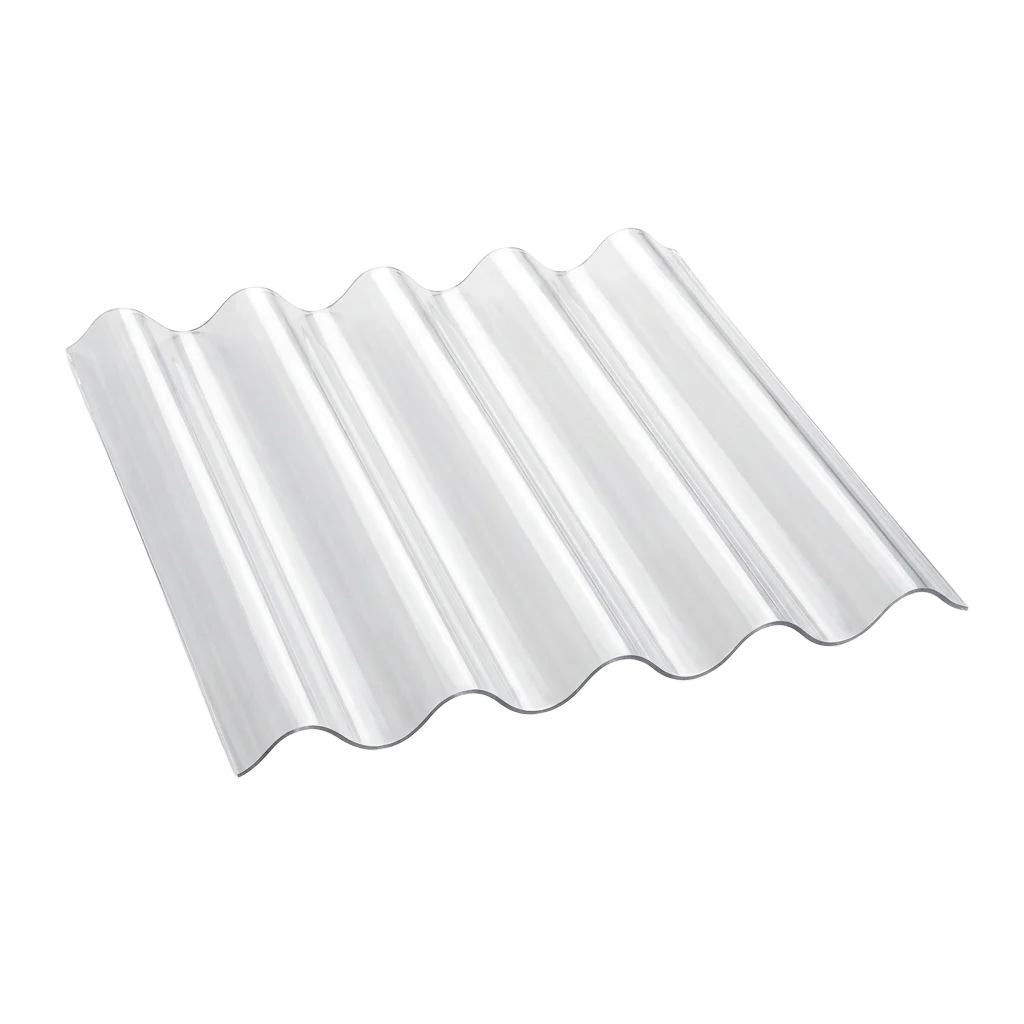 Wellplatte – 3921.90.10.05.0
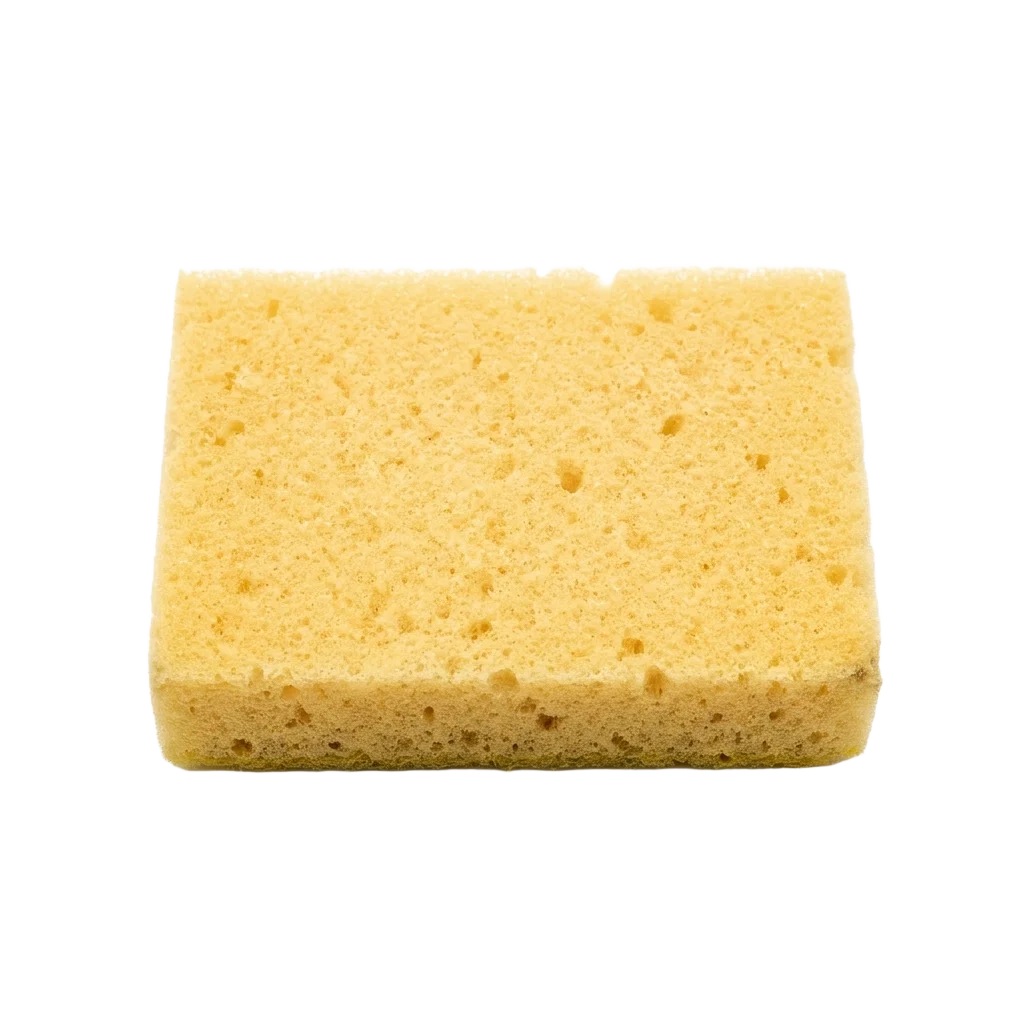 Küchenschwamm – 3921.13.10.00.0
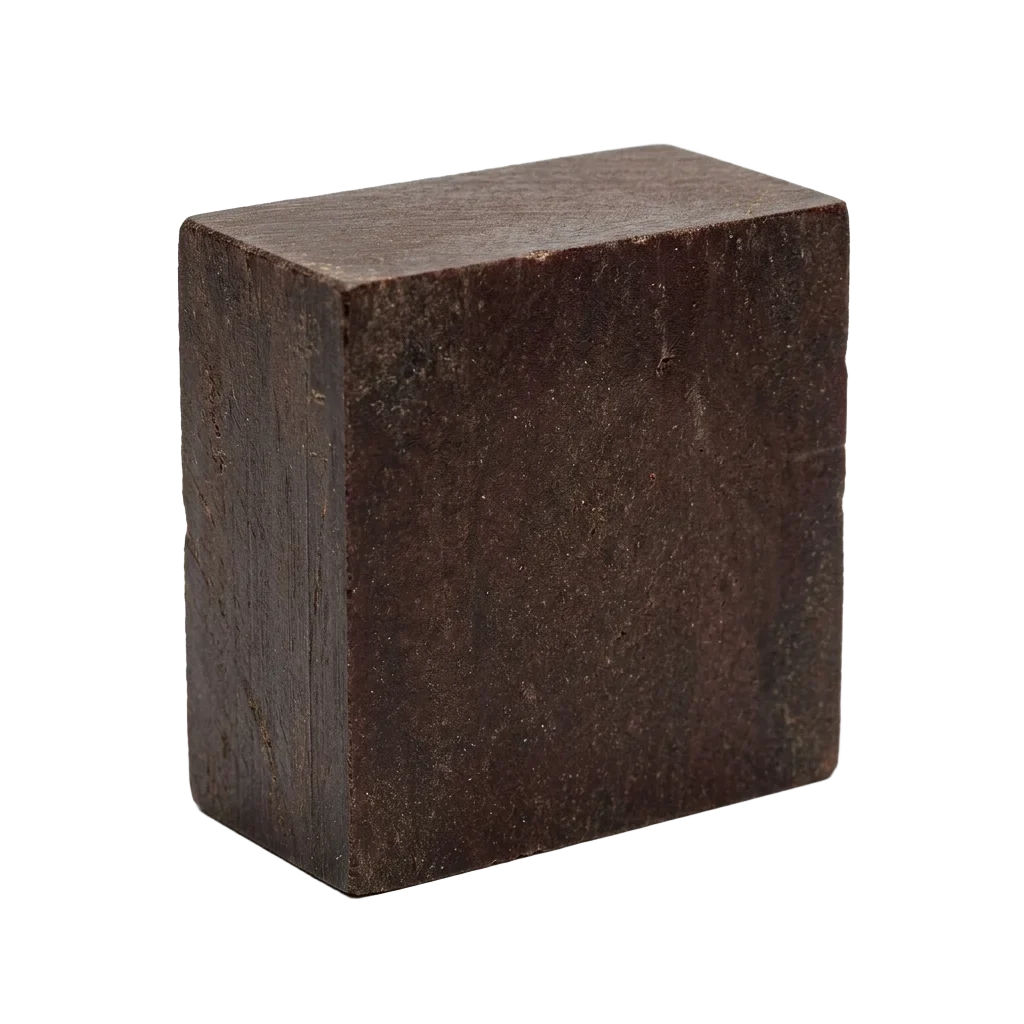 Phenolharz-Block – 3921.90.30.00.0
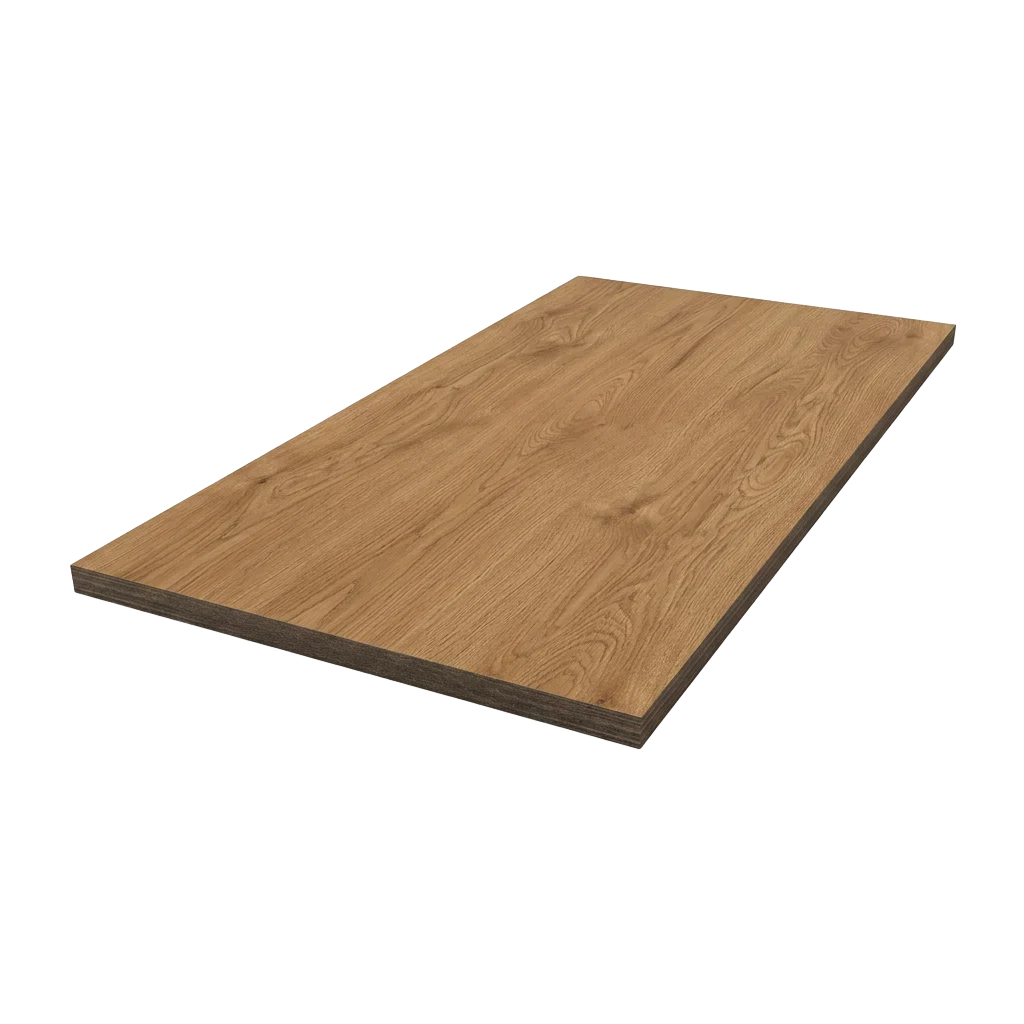 Dekor-Laminat – 3921.90.30.00.0
Quellen · Stand 31.10.2026
- EU-TARIC
- Zollsätze, Präferenzen, Maßnahmen und Fußnoten je Nummer
- EBTI-Datenbank
- Gültige vZTA, Zahl je Nummer und die Beispiele
- Kombinierte Nomenklatur
- Wortlaut der Positionen und Anmerkungen
- Amtsblatt der EU
- Einreihungsverordnungen und Urteile