
01Tarifbaum
Welche Warennummern gehören zu Position 1513?
Die Position unterteilt sich zuerst nach Kokosöl (Kopraöl) und seinen Fraktionen (Unterpositionen 1513.11 rohes Öl und 1513.19 andere) sowie nach Palmkernöl und Babassuöl mit deren Fraktionen (Unterpositionen 1513.21 rohe Öle und 1513.29 andere). Innerhalb der Unterpositionen 1513.19 und 1513.29 stehen die festen Fraktionen und die übrigen Waren nebeneinander. Bei jeder Unterposition trennt die Verwendung zu technischen oder industriellen Zwecken, ausgenommen zum Herstellen von Lebensmitteln, die Warennummern 1513.11.10, 1513.19.30, 1513.21.10 und 1513.29.30 ab. Die übrigen Waren richten sich nach der Aufmachung: in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger oder in anderer Aufmachung.
Rechts je Warennummer: Drittlandszoll und gültige vZTA. Sie zeigen, wo die meisten Waren landen.
Zolltarifnummern unter den Warennummern
Ihre Ware einreihen
Welche der 16 Warennummern gilt für Ihre Ware?
Unser Werkzeug prüft Ihre Angaben und liefert die 11-stellige Zolltarifnummer mit Begründung.
02Typische Waren
Typische Waren in Position 1513
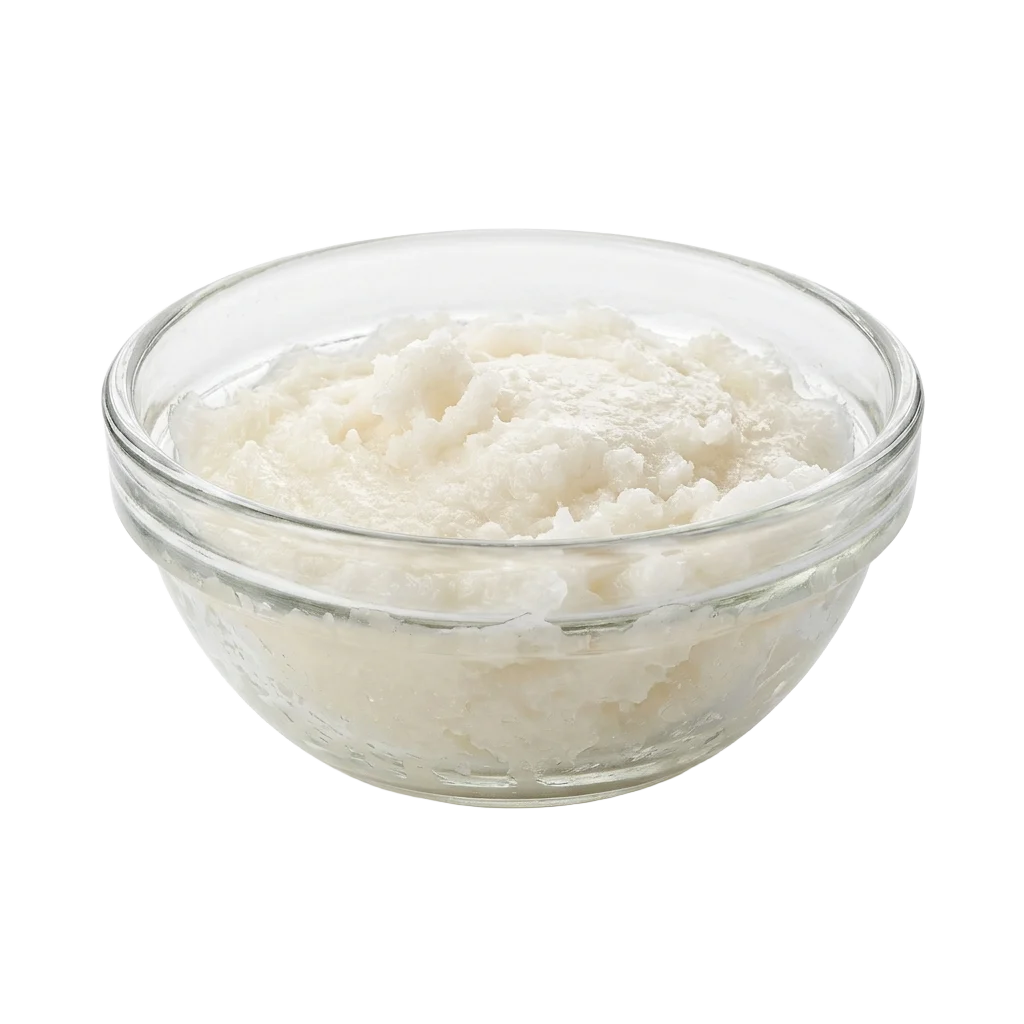
5 Waren mit eigener Einreihungsseite führen auf Position 1513. Jede Karte führt zur Einreihungsseite der Ware.
03Maßnahmen
Maßnahmen in Position 1513
Rechts: wie viele der 16 Warennummern betroffen sind. Sätze und Bedingungen stehen auf den Nummernseiten.
04Rechtsgrundlagen
Anmerkungen zu Position 1513
Anmerkungen (2)
1. Für die Anwendung der Unterpositionen 1507.10, 1508.10, 1510.10.00, 1511.10, 1512.11, 1512.21, 1513.11, 1513.21, 1514.11, 1514.91, 1515.11, 1515.21, 1515.50.11, 1515.50.19, 1515.90.21, 1515.90.29, 1515.90.40 bis 1515.90.59 und 1518.00.31 gilt Folgendes: a) Durch Pressen gewonnene fette pflanzliche Öle, flüssig oder fest, gelten als „roh“, wenn sie keine andere Behandlung erfahren haben als — Absetzenlassen in allgemein üblichen Zeiträumen; — Abschleudern (Zentrifugieren) oder auch Filtrieren, bei dem zur Trennung der Öle von festen Bestandteilen nur „mechanische“ Kräfte, wie Schwerkraft, Druck oder Fliehkraft, jedoch keine adsorptiv wirkenden Filterhilfsmittel oder andere physikalische oder chemische Verfahren angewendet worden sind. b) Durch Extraktion gewonnene fette pflanzliche Öle, flüssig oder fest, gelten als „roh“, wenn sich ihre Beschaffenheit weder nach Farbe, Geruch und Geschmack noch durch besondere anerkannte analytische Daten von den entsprechenden durch Pressen gewonnenen fetten pflanzlichen Ölen unterscheidet. c) Entschleimtes Sojaöl und von Gossypol befreites Baumwollsaatöl gelten ebenfalls als „rohe“ Öle.
4. Für die Bestimmung der Merkmale der oben genannten Erzeugnisse sind die in den Anhängen der Durchführungsverordnung (EU) 2022/2105 beschriebenen Analyseverfahren anzuwenden.
05Verlauf
Verlauf der Warennummern in Position 1513
Die 16 Warennummern der Position 1513 mit Einführung und letzter Änderung des Wortlauts.
- 01.01.19721513.11.10eingeführt · zu technischen oder industriellen Zwecken, ausgenommen zum Herstellen von Lebensmitteln · zuletzt geändert 01.11.1999
- 01.01.19721513.11.91.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger
- 01.01.19721513.11.99.00.0eingeführt · in anderer Aufmachung
- 01.01.19721513.19.11.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger · zuletzt geändert 01.01.1994
- 01.01.19721513.19.19.00.0eingeführt · in anderer Aufmachung · zuletzt geändert 01.01.1994
- 01.01.19721513.19.30eingeführt · zu technischen oder industriellen Zwecken, ausgenommen zum Herstellen von Lebensmitteln · zuletzt geändert 01.11.1999
- 01.01.19721513.19.91.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger
- 01.01.19721513.19.99.00.0eingeführt · in anderer Aufmachung
- 01.01.20041513.21.10eingeführt · zu technischen oder industriellen Zwecken, ausgenommen zum Herstellen von Lebensmitteln
- 01.01.19721513.21.30.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger
- 01.01.19931513.21.90.00.0eingeführt · in anderer Aufmachung · zuletzt geändert 01.03.1997
- 01.01.19721513.29.11.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger · zuletzt geändert 01.01.1994
- 01.01.19721513.29.19.00.0eingeführt · in anderer Aufmachung · zuletzt geändert 01.01.1994
- 01.01.19721513.29.30eingeführt · zu technischen oder industriellen Zwecken, ausgenommen zum Herstellen von Lebensmitteln · zuletzt geändert 01.11.1999
- 01.01.19721513.29.50.00.0eingeführt · in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger
- 01.01.20041513.29.90.00.0eingeführt · in anderer Aufmachung · zuletzt geändert 01.07.2005
06Häufige Fragen
Häufige Fragen zur Position 1513
Welche Zolltarifnummer gilt für rohes Kokosöl in Position 1513?
Rohes Kokosöl gehört in die Zolltarifnummer 1513.11.91.00.0, wenn es nicht zu technischen oder industriellen Zwecken verwendet wird und in unmittelbaren Umschließungen mit einem Gewicht des Inhalts von 1 kg oder weniger vorliegt. Dasselbe rohe Kokosöl in anderer Aufmachung fällt unter 1513.11.99.00.0, rohes Kokosöl zu technischen oder industriellen Zwecken unter die Warennummer 1513.11.10. Durch Pressen gewonnenes Öl gilt als roh, wenn es nur abgesetzt, zentrifugiert oder filtriert wurde, ohne adsorptiv wirkende Filterhilfsmittel oder andere physikalische oder chemische Verfahren.
Quellen · Stand 31.10.2026
- EU-TARIC
- Zollsätze und Maßnahmen je Nummer
- EBTI-Datenbank
- Gültige vZTA je Nummer
- Kombinierte Nomenklatur
- Gliederung, Wortlaut und Anmerkungen