
01Ausführungen
Welche Zolltarifnummer haben Obstkonserven?
Der Baum zeigt den Weg vom Wortlaut der Position bis zur 11-stelligen Zolltarifnummer.
Vom HS-Code zur Zolltarifnummer
Am Beispiel der üblichen Ausführung (Obstkonserve): Für die Einfuhr zählt die 11-stellige Zolltarifnummer, für Ausfuhr und Intrastat die 8-stellige Warennummer.
- 01 · HS-Code2008.706-stellig, weltweit gleich (Harmonisiertes System)HS-Code finden →
- 02 · Warennummer2008.70.718-stellig, EU · Ausfuhranmeldung und Intrastat-MeldungStatistische Warennummer →
- 03 · TARIC-Code2008.70.71.9010-stellig, EU · Zollsätze und MaßnahmenTARIC-Code finden →
- 04 · Zolltarifnummer2008.70.71.90.011-stellig · Einfuhranmeldung in DeutschlandZolltarifnummer finden →
Zolltarifnummer finden
Welche Zolltarifnummer gilt für Ihre Obstkonserven?
Die Nummer hängt von Ihrem konkreten Produkt ab. Unser Werkzeug prüft Ihre Angaben und liefert die 11-stellige Zolltarifnummer mit Begründung.
02Einreihung
Worauf es bei der Einreihung von Obstkonserven ankommt
1Welche Frucht ist in der Konserve?
Pfirsiche, Ananas und Birnen haben im Zolltarif jeweils eigene Nummern, ebenso Schalenfrüchte, Zitrusfrüchte, Aprikosen, Kirschen und Erdbeeren. Die Fruchtart erkennen Sie an der Bezeichnung der Frucht in der Warenbeschreibung der Konserve; andere Früchte und Mischungen fallen in die übrigen Nummern.
| Merkmal im Tarif | Nummer | Ausführungen · vZTA |
|---|---|---|
| Pfirsiche, einschließlich Brugnolen und Nektarinen | 2008.70.11.00.0bis 2008.70.98.28.0 | – |
| Ananas | 2008.20.11.00.0bis 2008.20.90.00.0 | Ananasstücke in eigenem Saft |
| Birnen | 2008.40.11.00.0bis 2008.40.90.90.0 | Birnenhälften in Zuckersirup, Verkaufsdose |
| Schalenfrüchte, Erdnüsse und andere Samen, auch miteinander vermischt | 2008.11.10.00.0bis 2008.19.99.80.0 | – |
| Zitrusfrüchte | 2008.30.11.00.0bis 2008.30.90.79.0 | – |
| Aprikosen/Marillen | 2008.50.11.00.0bis 2008.50.98.99.0 | – |
| Kirschen | 2008.60.11.00.0bis 2008.60.90.00.0 | – |
| Erdbeeren | 2008.80.11.00.0bis 2008.80.90.90.0 | – |
| andere, einschließlich Mischungen, ausgenommen Mischungen der Unterposition 2008.19 | 2008.91.00.00.0bis 2008.99.99.90.0 | – |
Wenn nur „Obstkonserve“ bekannt ist
Mit der Angabe „Obstkonserve“ allein gibt es keine eindeutige Nummer. Die Einreihungsprüfung stellt dann diese Rückfragen.
| Frage | Antwort im Beispiel | Weitere Antworten |
|---|---|---|
| 1. Welcher Zuckergehalt ist für die Pfirsichkonserve angegeben? | Mehr als 15 GHT (mehr als 15 g Zucker je 100 g Ware) | Mehr als 9 bis einschließlich 15 GHT (mehr als 9 bis 15 g je 100 g) · 9 GHT oder weniger (höchstens 9 g je 100 g Ware) |
| 2. Welches Gewicht hat der Inhalt der Pfirsichkonserve? | 1 kg oder weniger | Mehr als 1 kg |
Mit den Antworten im Beispiel ergibt sich 2008.70.71.90.0.
03Abgrenzung
Häufige Verwechslungen bei Obstkonserven
| Verwechslung | Richtig | Grund |
|---|---|---|
| Fruchtgelee oder Fruchtpaste in Form von Zuckerwaren als Obstkonserve einreihen | Position 1704 | Kapitel 20 Nr 2 nimmt Fruchtgelees und Fruchtpasten in Form von Zuckerwaren aus den Positionen 2007 und 2008 aus; sie gehören zur Position 1704. |
| Ananasstücke in Saft wie Pfirsichkonserven einreihen | 2008.20.90.00.0 | Ananas ist in der Unterposition 2008.20 ausdrücklich genannt; ohne Zusatz von Alkohol und Zucker gehört die Ware dorthin. |
| Birnenhälften in Zuckersirup wie Pfirsichkonserven einreihen | 2008.40.79.90.0 | Birnen haben im Zolltarif eine eigene Unterposition 2008.40; mit Zusatz von Zucker in Umschließungen mit einem Inhalt von 1 kg oder weniger, ohne Alkohol, gehören Birnen in die Warennummer 2008.40.79. |
04vZTA
So hat der Zoll Obstkonserven eingereiht (vZTA)
Gültige vZTA je Nummer
| vZTA | Ware | Nummer |
|---|---|---|
| ESBTI2026REN1311Spanien · bis 19.08.2029 | Halbe gelbe Cling-Pfirsiche, denen Stein und Schale entfernt wurden und die in Sirup zubereitet sind. Zuckergehalt von … | 2008.70.71 |
| DKBTI25-5376060Dänemark · bis 02.03.2029 | Die Ware besteht aus orangefarbenen Spalten getrockneter Pfirsiche. Die Spalten haben eine weiche Konsistenz sowie … | 2008.70.71 |
| DEBTI4299/25-1Deutschland · bis 31.07.2028 | Antragsangaben (als zutreffend unterstellt): Ananas, in Scheiben, in Aufmachung für den Einzelverkauf (Konservendose … | 2008.20.90 |
| DEBTI4295/25-1Deutschland · bis 27.07.2028 | Antragsangaben (als zutreffend unterstellt): Ananas, in Scheiben, in Aufmachung für den Einzelverkauf (Konservendose … | 2008.20.90 |
| DEBTI28327/25-1Deutschland · bis 01.09.2028 | Antragsangaben: Birne, in Stücken, in Aufmachung für den Einzelverkauf (Konservenglas mit Schraubdeckel, mit einem … | 2008.40.79 |
| DEBTI28320/25-1Deutschland · bis 28.08.2028 | Antragsangaben (als zutreffend unterstellt): Birne, in Stücken, in Aufmachung für den Einzelverkauf (Konservenglas mit … | 2008.40.79 |
05Abgaben
Zollsatz und Einfuhrabgaben für Obstkonserven
Zollwert: Warenwert einschließlich Fracht und Versicherung bis zur EU-Grenze. EUSt auf Zollwert plus Zoll. Nicht eingerechnet: Verbrauchsteuern und Beförderungskosten bis zum ersten Bestimmungsort in der EU (beides erhöht die Grundlage der EUSt) sowie Kosten der Abfertigung.Zoll für Sendungen mit geringem Wert: 3,00 EUR je Position der Zollanmeldung (seit 01.07.2026)Bearbeitungsgebühr der Union: 2,00 EUR (ab 01.11.2026)Gilt nur für Fernverkäufe an Verbraucher mit einem Sendungswert bis 150 EUR, nicht für Einfuhren von Unternehmen.
Präferenz: 0 % mit Ursprungsnachweis für Waren aus 46 bis 50 Ländern und Gebieten, neu seit 2026: Armenien, USA.
06Maßnahmen
Maßnahmen bei Einfuhr und Ausfuhr von Obstkonserven
07Rechtsgrundlagen
Rechtsgrundlagen zu Obstkonserven
Anmerkungen (1)
2. Zu den Positionen 2007 und 2008 gehören nicht Fruchtgelees, Fruchtpasten, dragierte Mandeln und dergleichen, in Form von Zuckerwaren (Position 1704) oder von Schokoladewaren (Position 1806).
Urteile des EuGH (1)
| Urteil | Kernsatz |
|---|---|
| C-133/0222.01.2004 | Niederländisch. |
08Ähnliche Waren
Ähnliche und verwechselte Waren
Gleiche Kategorie, teils andere Nummern. Jede Karte führt zur Einreihungsseite der Ware.
 Sesampaste – 2008.19.99.41.0
 Kochbananen Chip – 2008.99.99.90.0
 Haselnuss-Paste – 2008.19.19.30.0
 Tamarinden Paste – 2008.99.63.90.0
 Weinblatt – 2008.99.99.19.0
 Pistazie – 2008.19.93.20.0
 Gerösteter Seetang – 2008.99.99.90.0
 Bananen Püree – 2008.99.49.80.0
 Mango-Püree – 2008.99.63.90.0
 Cashewnuss – 2008.19.92.80.0
 Nussmischung – 2008.19.95.40.0
 Geröstete Erdnuss – 2008.11.96.00.0
 Fruchtleder – 2008.99.99.90.0
 Makhana – 2008.19.99.80.0
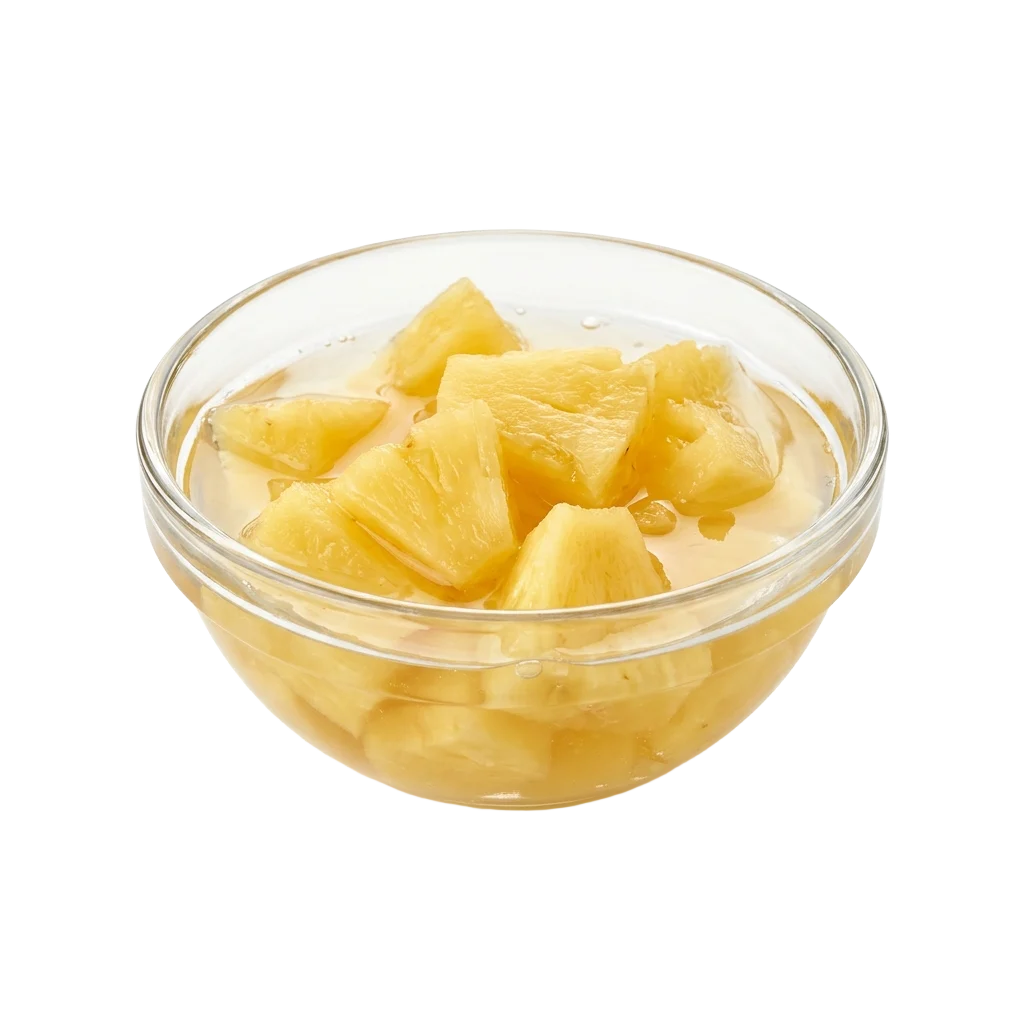 Ananas-Konserve – 2008.20.79.00.0
 Macadamianuss – 2008.19.92.80.0
09Häufige Fragen
Häufige Fragen zur Zolltarifnummer für Obstkonserven
Gehören Fruchtgelees in Form von Zuckerwaren zur Position 2008 der Obstkonserven?
Nein, Fruchtgelees und Fruchtpasten in Form von Zuckerwaren gehören nicht zur Position 2008, sondern zur Position 1704. Pfirsichkonserven mit Zucker bleiben in der Position 2008 und fallen unter die Zolltarifnummer 2008.70.71.90.0.
Welcher Zusatzzoll gilt für Obstkonserven aus Belarus?
Für Obstkonserven mit Ursprung Belarus wird ein Zusatzzoll erhoben. Er betrifft die Warennummern 2008.70.71, 2008.20.90 und 2008.40.79.
Quellen · Stand 31.10.2026
- EU-TARIC
- Zollsätze, Präferenzen, Maßnahmen und Fußnoten je Nummer
- EBTI-Datenbank
- Gültige vZTA, Zahl je Nummer und die Beispiele
- Kombinierte Nomenklatur
- Wortlaut der Positionen und Anmerkungen
- Amtsblatt der EU
- Einreihungsverordnungen und Urteile